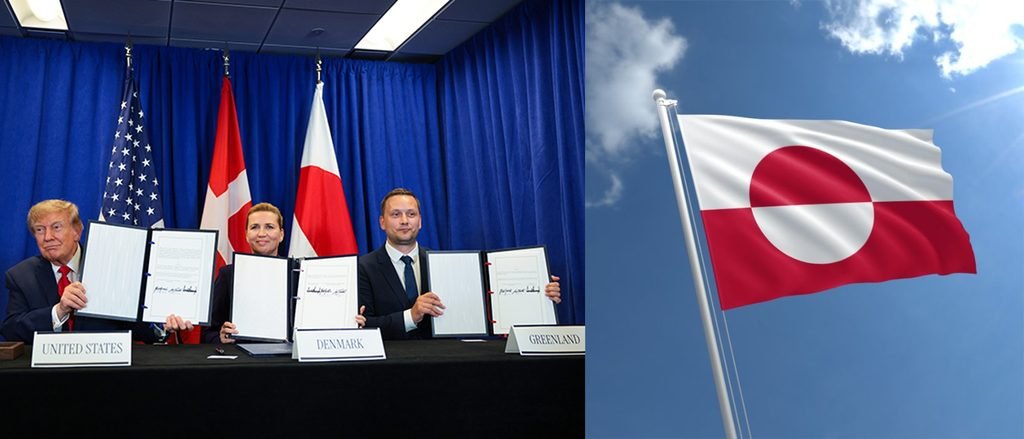
Cette semaine, les États-Unis ont enfin acquis le Groenland, plus ou moins. Prenez ça, les grands pontes de l’OTAN qui n’arrêtent pas de semer la peur et la négativité ! Le marché obligataire a décidé qu’il ne recevait pas assez d’attention à l’ère du catastrophisme autour de l’IA, alors il a grimpé au sommet du mont des 5 % avant de déployer ses ailes et de s’envoler en ricanant. Pendant ce temps, l’économie continue de prospérer, les dépenses d’investissement hors défense enregistrant une hausse à deux chiffres par rapport à l’année précédente. Même le secteur des services s’est joint à la fête.
C’est parti.
Cette terre est le Groenland, cette terre est notre terre
Lorsque le président Donald Trump a commencé à porter son regard sur le Groenland, ses détracteurs sont entrés dans une véritable colère, affirmant qu’il était devenu fou. « C’est absurde. C’est insensé », avait déclaré à CNN le représentant démocrate Jim Himes.
La logique de Trump était facile à comprendre. « Nous avons besoin du Groenland pour des raisons de sécurité nationale », avait déclaré Trump lors d’une conférence de presse en janvier. « Je parle de protéger le monde libre. Regardez — vous n’avez même pas besoin de jumelles — regardez dehors. Il y a des navires chinois partout. Il y a des navires russes partout. Nous n’allons pas laisser cela se produire. Nous n’allons pas le permettre. »
Mais personne n’écoutait. Stephen Colbert — il avait autrefois une émission de télévision, si je me souviens bien — accusait Trump de vouloir envahir un « tas de gravier gelé » et affirmait qu’il risquait de déclencher une guerre contre l’OTAN.
Voici un échange assez représentatif de la couverture des médias traditionnels :
Anderson Cooper de CNN : « Eh bien, il semble que la stratégie des dirigeants européens jusqu’à présent ait essentiellement consisté à tenter de désamorcer la situation, de raisonner avec le président et de trouver une quelconque porte de sortie. Pensez-vous qu’il existe une porte de sortie ? »
Sénateur Ruben Gallego (D-NM) : « Non, et j’ai été très clair. C’est un fou. Il est insensé. Il ne pense qu’à lui-même. »
Cooper : « Et vous savez qu’il est fou ? »
Gallego : « Oui, désolé, mais où en sommes-nous à ce stade si nous ne comprenons pas ce qui se passe dans ce pays ? Cet homme menace de faire la guerre à un allié de l’OTAN. Nous pensons tous que c’est rationnel, n’est-ce pas ? Acceptons ce qui est en train de se passer. Il n’est pas rationnel actuellement… Il détruit notre réputation dans le monde, ou potentiellement nos opportunités économiques et notre puissance économique à travers le monde, simplement parce qu’il agit par mesquinerie. Rien de tout cela n’est rationnel. Tout le monde doit cesser de prétendre que c’est rationnel. »
Bon. Dire que personne n’écoutait est un peu exagéré. Nous, nous avons écouté. Nous avons même calculé combien coûterait l’achat du Groenland. Notre estimation maximale était de 300 milliards de dollars. Nous avions suggéré qu’un meilleur plan serait de louer le Groenland, ce qui, selon nos calculs, devrait coûter environ 2,5 milliards de dollars par an.
Il s’avère que Trump a conclu un accord encore meilleur pour les États-Unis.
L’accord conclu le 22 septembre entre les États-Unis, le Danemark et le Groenland constitue une victoire stratégique majeure. Les États-Unis obtiennent des droits permanents de stationnement militaire, d’accès et de survol, et le pacte n’a aucune date d’expiration. Il resterait en vigueur même si le Groenland devenait finalement indépendant du Danemark. Cela corrige une faiblesse majeure de l’accord précédent conclu en 1951, qui était lié au traité de l’OTAN et aurait pu expirer. Nous n’avons pas acquis le Groenland, mais nous pouvons faire ce que nous voulons avec lui pour toujours.
L’accord permet également la création de deux sites militaires américains supplémentaires et d’un système de défense antimissile « Golden Dome » proposé. Il interdit aux pays rivaux considérés comme hostiles, tels que la Chine et la Russie, d’établir une présence militaire au Groenland et interdit certains investissements sensibles de la part de pays non alliés, protégeant ainsi les ressources minières de l’île et les nouvelles routes maritimes à mesure que l’Arctique s’ouvre.
C’était mieux qu’un achat ou qu’une location.
Pourquoi acheter la vache quand on peut obtenir le lait gratuitement ?
Les inquiétudes autour du marché obligataire
Alors que tout le monde s’inquiétait de la possibilité que l’intelligence artificielle — pardon, la superintelligence — anéantisse l’humanité, le marché obligataire a profité de notre distraction collective pour nous rappeler la vérité de l’observation de James Carville : il a la capacité d’intimider n’importe qui.
Le rendement des bons du Trésor américain à 10 ans a bondi de 50 points de base au cours du dernier mois, pour atteindre environ 5,2 % vendredi. Tout au long de cette hausse, les commentateurs des marchés ont multiplié les prévisions catastrophistes. En particulier, le seuil des 5 % était présenté comme une sorte de frontière au-delà de laquelle régneraient le chaos et la sauvagerie. Cette ligne n’avait pas été franchie depuis 2007 — il y a 19 ans ! Chaque hausse de cinq ou six points de base était présentée comme une crise grandissante. Les gros titres annonçaient que le « krach du marché obligataire » empirait.
Pourtant, vendredi, alors que les rendements continuaient de grimper, chacun des principaux indices boursiers était en hausse sur la journée et au-dessus de ses niveaux de la semaine précédente. Le « cataclysme des 5 % » s’est révélé être une pure invention d’analystes et de commentateurs obsédés par Trump.
L’une des raisons avancées pour expliquer pourquoi le marché obligataire était censé être si inquiétant était l’idée qu’il reflétait une hausse des craintes d’inflation. Mais il s’agissait d’un mauvais diagnostic. Alors que les anticipations d’inflation des consommateurs à court terme ont augmenté en raison de la hausse des prix de l’essence, les mesures de marché des anticipations d’inflation ont à peine bougé. Les anticipations d’inflation implicites se situent à peu près au même niveau que ces cinq dernières années. La hausse des rendements réels explique entièrement l’augmentation des rendements nominaux.
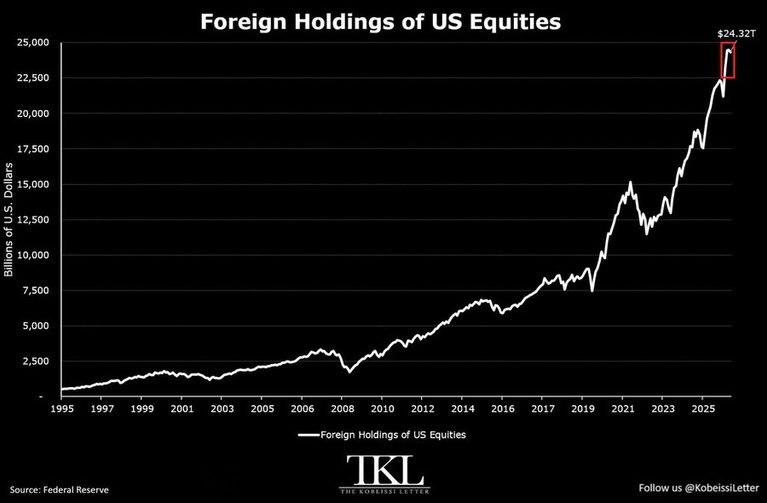
Autre explication avancée : les rendements augmenteraient parce que le reste du monde « rechignerait » à acheter les titres financiers américains. Mais cela relève simplement du vœu pieux de ceux qui souffrent du syndrome de dérangement lié à Trump. La demande étrangère pour les actions américaines a fortement augmenté et la demande pour les bons du Trésor reste solide. Rien ne montre non plus que les émissions de dette liées à l’IA évinceraient les bons du Trésor — ce qui, soit dit en passant, est l’inverse de ce que les partisans de la réduction des déficits ont toujours affirmé : à savoir que la dette publique évincerait la dette privée.
Ce qui se passe réellement est simple. Les rendements des obligations à long terme reflètent les anticipations concernant l’évolution des rendements des obligations à court terme et, en définitive, la trajectoire anticipée de la politique de la Fed. Avec une économie en plein essor, notamment grâce au boom des investissements des entreprises autour de l’IA et rendu possible par les réformes fiscales du « One Big Beautiful Bill » de Trump, les taux directeurs peuvent augmenter sans étouffer la croissance. La Fed peut lutter plus fermement contre l’inflation sans craindre de provoquer une récession.
Autrement dit, les anticipations de croissance augmentent, tout comme les rendements attendus des investissements, et les rendements obligataires ne font que refléter ces anticipations.
Il est important de noter que les rendements obligataires sont désormais libres de refléter les anticipations économiques d’une manière qui n’avait pas été possible depuis près de 20 ans, parce que Kevin Warsh a sorti la Fed de la politique de répression financière. Par le passé, lorsque les rendements augmentaient rapidement, les responsables de la Fed et même la politique officielle de la Fed les faisaient redescendre par le biais d’orientations prospectives et d’importants achats d’actifs. La Fed a enfin supprimé le plafond des taux, qui évoluent désormais vers un équilibre de marché. L’assouplissement quantitatif (QE) est terminé.
L’économie est en plein essor
« La croissance de l’activité des entreprises américaines s’est accélérée pour le quatrième mois consécutif en septembre, atteignant son rythme le plus rapide depuis plus de cinq ans », a annoncé S&P Global cette semaine.
Son indice PMI composite préliminaire est passé de 56 en août à 58,4, son niveau le plus élevé en 62 mois, dépassant même les prévisions les plus optimistes.
Le secteur manufacturier a bondi à 57,0, contre 53,9 le mois précédent après révision à la hausse. Les prévisionnistes s’attendaient à ce qu’il reste stable.
Les services ont atteint 58,7, contre 65,6, défiant les attentes d’un ralentissement.
Voici comment Chris Williamson, économiste en chef chargé des entreprises chez S&P Global Market Intelligence, l’a formulé :
« Les entreprises américaines continuent de prospérer, la production enregistrant en septembre son rythme de croissance le plus rapide depuis plus de cinq ans. Les comparaisons historiques suggèrent que les dernières données de l’enquête correspondent à une croissance annualisée d’environ 5 %, avec une progression de 4 % désormais indiquée pour l’ensemble du troisième trimestre.
Pour replacer cette accélération dans son contexte, à l’exception du pic de demande qui a suivi la réouverture de l’économie après les confinements liés au COVID-19, l’amélioration actuelle de l’activité des entreprises est la plus importante enregistrée depuis le début de 2015. Les entreprises sont clairement en plein essor, tant dans le secteur manufacturier que dans les services. »
Les données concrètes confirment le boom. Les commandes de biens durables du mois d’août ont montré que les commandes hors défense et hors transports avaient augmenté de 1,6 % sur le mois. Cela fait suite à une hausse de 0,6 % en juillet et de 1,7 % en juin. Par rapport à l’année précédente, ces commandes de biens d’équipement dits « de base » ont augmenté de 10,6 %.
Vendredi, le modèle GDPNOW de la Fed d’Atlanta estimait que l’économie progressait à un rythme de 5,0 % au troisième trimestre.
Pourtant, le moral des consommateurs continue de se dégrader.
Jamais autant de personnes ne se sont senties aussi mal face à une économie aussi performante.
Histoire économique de Breitbart : Henry Ford invente le week-end
Le 25 septembre 1926, Henry Ford annonçait que ses usines passeraient à une semaine de travail de cinq jours et 40 heures.
La journée de huit heures était déjà une vieille histoire chez Ford. L’entreprise l’avait adoptée en janvier 1914, en même temps que le célèbre salaire quotidien de 5 dollars, réduisant les équipes de neuf à huit heures et doublant approximativement les salaires.
Ce qui était nouveau en 1926, c’était la suppression du samedi.
L’entreprise avait testé la semaine raccourcie dans certains services plus tôt cette année-là avant que Ford n’en fasse une politique officielle.
À l’époque, la semaine de six jours était la norme dans l’industrie américaine et de nombreux travailleurs effectuaient encore largement plus de 48 heures.
Autrement dit, Ford inventait le week-end moderne.
Au lieu de ne se reposer que le dimanche, les travailleurs auraient désormais également leur samedi de libre.
C’était la première fois que le vendredi marquait réellement la fin de la semaine pour les travailleurs de l’industrie.
Dans l’esprit de Ford, l’invention du week-end n’était pas un acte de charité.
Il affirmait que les personnes disposant de temps libre consommeraient davantage.
Elles achèteraient des vêtements pour sortir, voyageraient, pratiqueraient des loisirs et, ce qui n’était pas sans importance, conduiraient des voitures.
Selon lui, une économie de production de masse avait besoin de loisirs de masse pour absorber ce qu’elle produisait, et un travailleur n’ayant que le dimanche de libre avait peu de raisons de posséder une automobile.
Ce n’est pas une coïncidence si l’annonce est intervenue à la veille de l’anniversaire de la sortie de la première Model T de l’usine Ford de Piquette Avenue, à Detroit, en 1908.
Il est important de noter que la création du week-end n’était pas un acte du gouvernement.
Le Congrès n’a fait de la semaine de 40 heures la norme fédérale qu’en 1938, avec le Fair Labor Standards Act, qui l’a mise en place progressivement jusqu’en 1940.
Source: Brietbart – Read the original Article
À propos de l'auteur